
جربت تدفع اشتراك ChatGPT أو Claude أو حتى Canva، والكارت اترفض. دخلت تبحث، ولقيت الكل بيقولك "فعّل الشراء الدولي". طب يعني إيه؟ وأفعّله منين؟ وأقول للبنك إيه؟
المقال ده بيجاوب على الأسئلة دي خطوة خطوة. هنشرح إزاي تفتح الشراء عبر الإنترنت من خارج مصر على كارتك، تعمل إيه لو البنك رفض، وإزاي تتأكد إن الكارت بقى جاهز قبل ما تدفع وتتحرق تاني.
ولو في الآخر طلع إن كارتك مينفعش خالص، هتلاقي الحل البديل اللي مش محتاج بنك.
اشترك في ChatGPT دلوقتي بالجنيه
اشتراك رسمي على إيميلك · من غير فيزا · ادفع فودافون كاش أو إنستاباي
حوّل بأي طريقة من دول وارفع صورة التحويل:
طرق الدفع ورقم الطلب وصلوا كمان على إيميلك
بنراجع التحويل ونفعّل اشتراكك خلال ساعات، وهيوصلك إيميل في كل خطوة. تابع طلبك ←
5 تقييم من عملاء اشتركوا معانا فعلاً — شوف كل التقييماتGood Customer service & and good service as expected
— Awwadمن افضل مقدمي الخدمة ان لم يكن أفضلهم علي الاطلاق ثقة واهتمام وجودة شكرا جزيلا
— Hamzaبصراحه في ثانيه خلصت كل حاجه واشتغلت
بالتوفيق ان شاء الله
— عمر مختار
يعني إيه "الشراء الدولي مقفول"؟
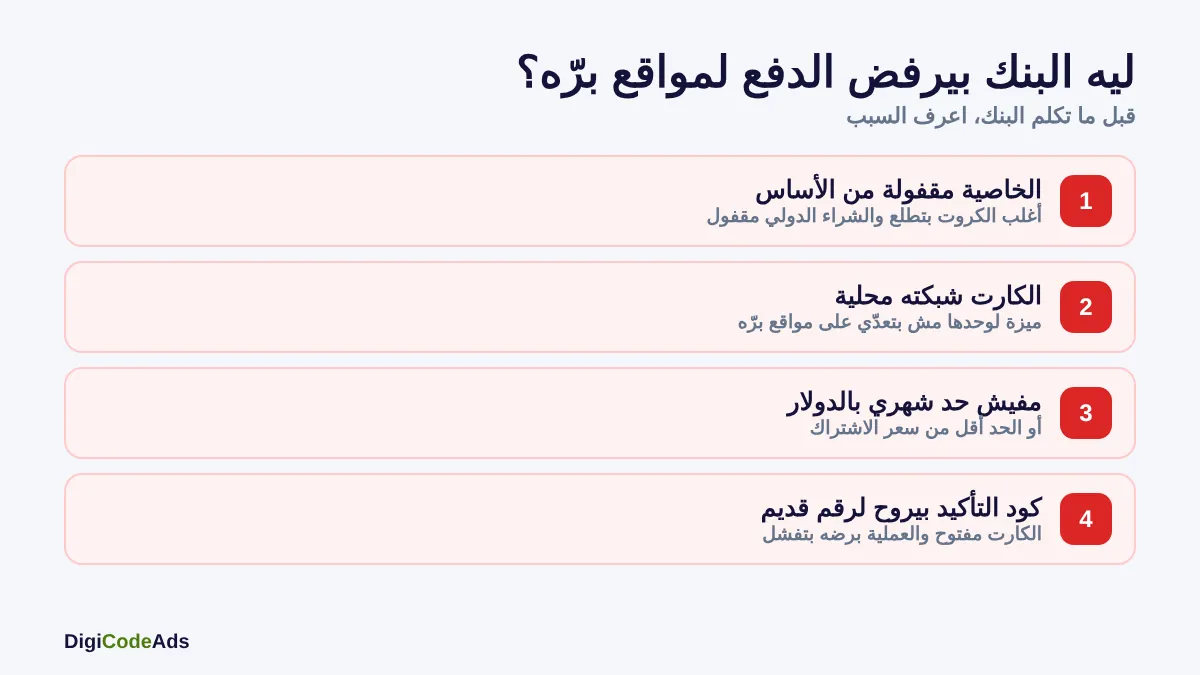
الكارت البنكي في مصر ليه أكتر من خاصية، وكل واحدة البنك بيتحكم فيها لوحدها: سحب من الـ ATM، دفع في المحلات، دفع أونلاين جوه مصر، ودفع أونلاين لمواقع برّه مصر.
الخاصية الأخيرة دي هي اللي بنتكلم عنها. أغلب الكروت بتطلع وهي مقفولة، أو مفتوحة بحد صغير جدًا. والسبب إن البنوك بتحمي نفسها وبتحميك من الاحتيال، وفي فترات كمان كان في قيود على استخدام الكروت بالعملة الأجنبية بشكل عام.
فلما تدفع لـ OpenAI أو Anthropic أو أي شركة برّه، الطلب بيروح للبنك، والبنك يشوف إن الخاصية دي مقفولة، فيرفض. ومش بيقولك السبب؛ بيظهرلك "Card declined" وخلاص.
قبل ما تكلم البنك: اعرف الكارت اللي معاك
بص على وش الكارت. لو عليه لوجو Visa أو Mastercard، يبقى ممكن يتفتح للدفع الدولي. لو عليه لوجو ميزة بس، فده شبكة محلية مصرية، ومعمول أساسًا للدفع جوه مصر، ومش هيعدّي على مواقع برّه.
بعد كده اعرف نوعه:
- كارت خصم مباشر (Debit): الفلوس بتتخصم من حسابك على طول. ده الأشهر.
- كارت ائتمان (Credit): البنك بيسلّفك وتسدّد بعدين. ده غالبًا بيبقى مفتوح للدفع الدولي بشكل أسهل، بس استخراجه محتاج شروط.
- كارت مدفوع مقدّمًا (Prepaid): بتشحنه وتصرف منه. ليه قسم لوحده تحت.
المعلومة دي هتوفر عليك وقت لما تتكلم مع البنك، لأن أول سؤال هيسألهولك هو نوع الكارت.
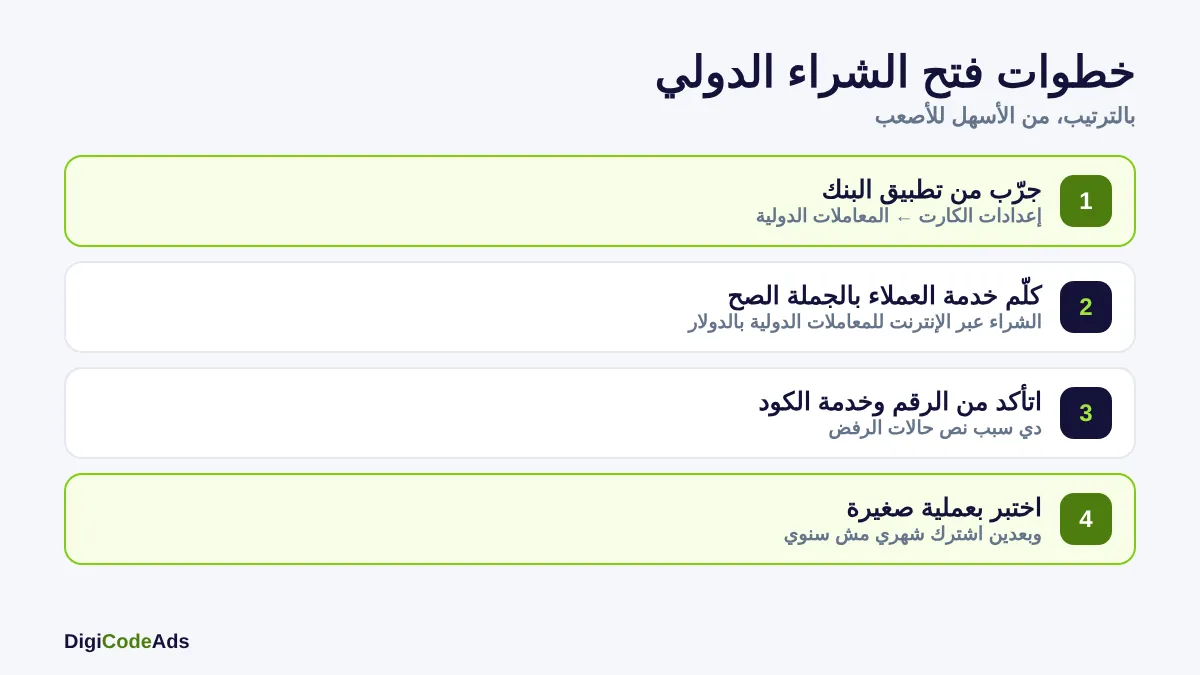
الخطوة الأولى: جرّب التطبيق قبل الفرع
بنوك كتير بقت حاطة إعدادات الكارت جوه تطبيق الموبايل. افتح التطبيق، وادخل على الكارت، ودوّر على حاجة اسمها قريب من:
- إعدادات الكارت أو التحكم في الكارت
- المعاملات الدولية أو الاستخدام خارج مصر
- الشراء عبر الإنترنت أو المعاملات الإلكترونية
لو لقيتها، فعّل الشراء عبر الإنترنت والمعاملات الدولية الاتنين. في تطبيقات بتفصلهم عن بعض، وتفعيل واحد بس مش هيكفي.
لو مش لاقيها، أو موجودة بس مش بتقبل التفعيل، يبقى لازم تكلم البنك.
الخطوة التانية: الكلام اللي تقوله لخدمة العملاء
هنا ناس كتير بتغلط. بيكلموا البنك ويقولوا "عايز أشترك في ChatGPT"، والموظف مش بيفهم، أو بيقولهم "إحنا مالناش دعوة". قول الجملة دي بالظبط:
مثال عملي: «عايز أفعّل الشراء عبر الإنترنت على الكارت، للمعاملات الدولية بالدولار، وعايز أعرف الحد الشهري المسموح.»
وبعدها اسأل الأسئلة دي واحد واحد، ودوّن الإجابات:
- الحد الشهري للمعاملات الدولية كام دولار؟
- في عمولة على المعاملات بالعملة الأجنبية؟ نسبتها كام؟
- رقم الموبايل المسجّل عندكم إيه؟ (اتأكد إنه رقمك الحالي)
- خدمة تأكيد الدفع بالكود مفعّلة على الكارت؟
- التفعيل هيشتغل من إمتى؟ فوري ولا بعد ساعات؟
السؤال التالت والرابع أهم من الأول. أكتر حالة بنشوفها إن الكارت يتفتح فعلاً، والعملية تفشل برضه لأن كود التأكيد بيروح على رقم قديم.
تطلب حد شهري قد إيه؟
لما البنك يسألك "عايز الحد كام؟"، متقولش رقم عشوائي. احسبها كده:
- اجمع الاشتراكات اللي هتدفعها كل شهر بالدولار. مثلاً اشتراك واحد في ChatGPT أو Claude.
- زوّد عليه حوالي 20% عشان الضريبة اللي بتتضاف وعمولة البنك وفرق السعر.
- لو بتفكر في الاشتراك السنوي في يوم من الأيام، المبلغ هيبقى أكبر بكتير في شهر الدفع، فاطلب حد يغطيه، أو خليك على الشهري.
وخلي في بالك إن البنك ممكن ميدّيكش الرقم اللي طالبه. ساعتها اعرف الحد اللي وافقوا عليه، واختار الخطة على قده.
الخطوة التالتة: لو البنك طلب تروح الفرع
بعض البنوك مبتفعّلش الخاصية دي على التليفون، وبتطلب حضورك. خد معاك:
- البطاقة الشخصية
- الكارت نفسه
- الموبايل اللي عليه الرقم الجديد لو هتغيّره
وفي الفرع قول نفس الجملة. لو الموظف قالك "الكارت ده ميتفعّلش"، متمشيش. اسأل: "طب عندكم كارت تاني ينفع للشراء الدولي؟". أغلب البنوك عندها نوع مخصص، بس مش بيتعرض غير لو سألت.
الخطوة الرابعة: اختبر الكارت قبل الاشتراك
متدخلش على الاشتراك على طول. الأحسن تعمل اختبار صغير الأول:
- استنى لحد ما البنك يأكد إن التفعيل اشتغل.
- اعمل عملية صغيرة بالدولار على أي موقع موثوق، أو ضيف الكارت في حساب جوجل أو أبل اللي بيعمل خصم بسيط للتحقق ويرجّعه.
- لو عدّت، الكارت جاهز. ادخل اشترك.
الاختبار ده بيحميك من إنك تجرب على صفحة الاشتراك كذا مرة وتتقفل الكارت.
إزاي تعرف إن التفعيل اشتغل فعلاً؟
الموظف ممكن يقولك "خلاص اتفعّل"، والحقيقة إنه لسه بيتسجّل عندهم. علامات إنه اشتغل:
- في التطبيق، الخاصية بقت ظاهرة إنها مفعّلة.
- وصلتك رسالة من البنك بتأكيد التفعيل.
- لما ضفت الكارت في حساب جوجل أو أبل، اتقبل ومطلعش رفض.
- العملية الصغيرة اللي جربتها وصلك عليها رسالة خصم.
لو مفيش ولا علامة من دول، متجربش على صفحة الاشتراك. استنى يوم، أو كلمهم تاني تتأكد.
نصايح أمان بعد ما تفتح الشراء الدولي
فتح الشراء الدولي معناه إن الكارت بقى ينفع يتستخدم في أي مكان في العالم. ده مريح، بس محتاج شوية حرص:
- متديش كود التأكيد لأي حد. البنك نفسه مش هيطلبه منك. أي حد بيطلبه منك على التليفون أو الواتساب نصاب.
- شغّل رسايل العمليات. عشان أي خصم يحصل تعرفه في ساعتها.
- خلي الحد الشهري على قد احتياجك. حد صغير معناه إن لو حصل أي سرقة، الخسارة صغيرة.
- لو الكارت ده هو اللي عليه مرتبك، فكّر تعمل كارت تاني مخصوص للأونلاين، أو كارت مدفوع مقدّمًا تشحنه بالمبلغ اللي هتصرفه بس.
- بص على كشف الحساب كل شهر. الاشتراكات اللي بتتجدد لوحدها سهل تنساها.
لو البنك رفض خالص: خياراتك
بيحصل. ساعات الحساب جديد، أو نوعه مبيسمحش، أو البنك عنده سياسة متشددة في الفترة دي. قدامك تلات طرق:
كارت من بنك تاني. البنوك مش كلها زي بعض في الموضوع ده. ممكن بنك تاني يديك كارت مفتوح من الأول. الموضوع محتاج فتح حساب، يعني وقت.
كارت مدفوع مقدّمًا. مش مرتبط بحسابك، وأنواع كتير منه بتطلع مفتوحة للدفع الدولي. بس شوف الرسوم وهل بيقبل التجديد التلقائي. فصّلنا الأنواع في إزاي تجيب كارت يقبل الدفع الدولي في مصر.
الدفع بالجنيه. لو الهدف اشتراك في خدمة زي ChatGPT أو Claude، مش لازم تحل مشكلة الكارت أصلاً. تحوّل بالجنيه فودافون كاش أو إنستاباي، والاشتراك يتفعّل على حسابك.
كريدت ولا ديبت: أنهي أحسن للاشتراكات؟
لو هتفتح كارت جديد عشان الاشتراكات، السؤال ده هيقابلك. الفرق بينهم في الاشتراكات الشهرية بالذات:
- استخراجه: ديبت (خصم مباشر): سهل مع أي حساب · كريدت (ائتمان): محتاج إثبات دخل وموافقة
- الدفع الدولي: ديبت (خصم مباشر): محتاج تفعيل غالبًا · كريدت (ائتمان): غالبًا أسهل في التفعيل
- لو الرصيد خلص: ديبت (خصم مباشر): التجديد بيترفض · كريدت (ائتمان): بيعدّي وتسدّد بعدين
- المخاطرة: ديبت (خصم مباشر): الخصم من فلوسك على طول · كريدت (ائتمان): فوايد لو مسدّدتش في الميعاد
للطلبة وأغلب الناس، الديبت المفتوح دولي كفاية. الكريدت مريح لو عندك أكتر من اشتراك وعايزهم يتجددوا من غير قلق على الرصيد، بشرط إنك تسدّد في الميعاد.
وفي الحالتين، اعرف إن الاشتراك اللي بيتجدد لوحده هيفضل يتخصم كل شهر لحد ما توقفه بنفسك. سجّل مواعيد التجديد في مكان قدامك.
بعد التفعيل: حاجات تخلي الدفع يعدّي
حتى بعد ما الكارت يتفتح، في تفاصيل في صفحة الدفع نفسها بتعمل رفض:
- العنوان: اكتب عنوانك زي ما هو مسجّل في البنك، ومصر في خانة الدولة.
- الاسم: بالإنجليزي زي ما مكتوب على الكارت بالظبط.
- الـ VPN: اقفله. مكان إنترنتك لازم يبقى قريب من بلد الكارت.
- المبلغ: ابدأ بالشهري. السنوي ممكن يعدّي الحد.
- الرصيد: خلي فيه أكتر من سعر الاشتراك بشوية، عشان سعر الصرف والعمولة.
رسايل الرفض بتقول إيه بالظبط؟
صفحة الدفع مش بتقولك السبب بالعربي، بس الرسالة الإنجليزي بتدّيك تلميح:
- Your card was declined: معناها غالبًا: البنك رفض من غير سبب واضح · تعمل إيه: اتأكد إن الشراء الدولي مفتوح والحد كفاية
- Card not supported: معناها غالبًا: نوع الكارت أو شبكته مش مقبولة · تعمل إيه: استخدم كارت فيزا أو ماستركارد دولي
- Authentication failed: معناها غالبًا: كود التأكيد فشل أو موصلش · تعمل إيه: حدّث رقم موبايلك في البنك
- Insufficient funds: معناها غالبًا: الرصيد مش مغطي بعد التحويل · تعمل إيه: زوّد الرصيد شوية فوق السعر
- Do not honor: معناها غالبًا: البنك رافض العملية لسبب عنده · تعمل إيه: كلّم البنك واسأل عن السبب
لو الرسالة اتكررت بعد ما حليت سببها، متكررش المحاولة كتير. استنى ساعة وكلّم البنك.
ليه بيتخصم أكتر من السعر؟
هتلاحظ إن اللي اتخصم من حسابك بالجنيه أكتر من السعر المكتوب بالدولار مضروب في سعر الصرف اللي في الأخبار. ده طبيعي، وليه تلات أسباب:
- البنك بيحوّل بسعره هو، وده غالبًا أعلى من السعر الرسمي بشوية.
- في عمولة على المعاملة بالعملة الأجنبية، بتفرق من بنك للتاني.
- الخدمة نفسها ممكن تضيف ضريبة على السعر في آخر خطوة.
عشان كده لما تحسب، احسب على اللي اتخصم فعلاً مش اللي مكتوب على الصفحة. وده سبب إن ناس كتير بتلاقي الدفع بالجنيه بسعر ثابت أريح، لأنها بتعرف الرقم النهائي من الأول.
الخلاصة
ابدأ بالتطبيق، لو مفيش يبقى خدمة العملاء بالجملة اللي فوق، ولو طلبوا الفرع روح بالبطاقة. واتأكد من الرقم المسجّل وخدمة الكود قبل ما تقفل معاهم.
بعدها اختبر بعملية صغيرة، وابدأ بالاشتراك الشهري.
ولو البنك قفل الباب خالص، متضيعش أسابيع. لو هدفك ChatGPT أو Claude، الدفع بالجنيه بيحل الموضوع في نفس اليوم. ولو حصل رفض بعد التفعيل، شوف حلول رفض الدفع في ChatGPT وحلول رفض الفيزا في Claude.
الأسئلة الشائعة
كارت ميزة ينفع أدفع بيه لـ ChatGPT أو Claude؟
كارت ميزة المحلي معمول للدفع جوه مصر، ومش بيعدّي على المواقع الدولية. محتاج كارت عليه لوجو فيزا أو ماستركارد ومفتوح للشراء الدولي.
تفعيل الشراء الدولي بفلوس؟
التفعيل نفسه غالبًا مجاني، بس في عمولة على كل معاملة بالعملة الأجنبية. اسأل البنك عن نسبتها.
فعّلت الشراء الدولي والكارت لسه بيترفض، ليه؟
اتأكد من رقم الموبايل المسجّل لكود التأكيد، والحد الشهري، والعنوان في صفحة الدفع، وإن الـ VPN مقفول. ولو كل ده سليم، استنى ساعات لأن التفعيل ساعات بيتأخر.
ممكن أفعّله يوم وأقفله تاني؟
أيوه، وده تصرف كويس لو مش بتستخدم الكارت برّه كتير. بس افتكر إن الاشتراكات بتتجدد كل شهر، فلو قفلته التجديد هيترفض.
ينفع أدفع من كارت حد قريبي؟
ممكن تقنيًا، بس هو اللي هيبقى مسؤول عن الكارت، والتجديد هيتخصم من حسابه كل شهر. لو هتعمل كده، اتفقوا من الأول.
التفعيل بياخد وقت قد إيه؟
من التطبيق غالبًا فوري أو خلال ساعات. من خدمة العملاء أو الفرع ممكن ياخد يوم أو كام يوم حسب البنك.
ينفع أعمل كل ده وأنا مسافر برّه مصر؟
لو التطبيق فيه الخاصية، أيوه. غير كده هتحتاج تكلم خدمة العملاء الدولية للبنك. واتأكد إن الرقم المسجّل شغّال برّه عشان كود التأكيد يوصلك.
ليه البنك بيقفل الشراء الدولي من الأساس؟
لحمايتك من الاحتيال، ولأن المعاملات بالعملة الأجنبية ليها قواعد خاصة. عشان كده بيسيبها مقفولة لحد ما تطلبها بنفسك.